Πέρα από την AI: Πώς η Κίνα διεκδικεί την τεχνολογική ισχύ από τις ΗΠΑ
Περισσότερες από οκτώ στις δέκα κυψέλες μπαταριών που παράχθηκαν παγκοσμίως το 2025 κατασκευάστηκαν στην Κίνα, σύμφωνα με τον Διεθνή Οργανισμό Ενέργειας. Το στοιχείο αφορά ένα εξάρτημα που καθορίζει το κόστος και τις δυνατότητες ηλεκτρικών οχημάτων και συστημάτων αποθήκευσης. Είναι, ταυτόχρονα, μια υπενθύμιση ότι η τεχνολογική ισχύς μετριέται και στις γραμμές παραγωγής. IEA, Global EV Outlook 2026.
Η δημόσια συζήτηση για τον ανταγωνισμό ΗΠΑ–Κίνας περιστρέφεται συχνά γύρω από το ποιο μοντέλο τεχνητής νοημοσύνης απαντά καλύτερα. Όμως οι δύο χώρες ανταγωνίζονται παράλληλα για τις τεχνολογίες που θα κινούν εργοστάσια, θα τροφοδοτούν δίκτυα ηλεκτρισμού και θα μετατρέπουν την έρευνα σε προϊόντα.
Αυτό είναι το θέμα της ανάλυσης του Steve Feldstein που δημοσίευσε το Rest of World στις 6 Οκτωβρίου, ως προσαρμοσμένο απόσπασμα του βιβλίου του «Bytes and Bullets». Τα νεότερα διαθέσιμα στοιχεία ενισχύουν την ανάγκη για αυτή την ευρύτερη ματιά, χωρίς να δικαιολογούν έναν εύκολο τίτλο περί οριστικής επικράτησης κάποιας πλευράς. Rest of World.
Η ισχύς βρίσκεται και στα εξαρτήματα
Η παραγωγή μπαταριών προσφέρει ένα χαρακτηριστικό παράδειγμα. Ο IEA καταγράφει ότι εργοστάσια στην Ευρώπη και στις ΗΠΑ εξακολουθούν να εξαρτώνται από εισαγόμενα εξαρτήματα και υλικά, κυρίως από την Κίνα. Επομένως, η κατασκευή μιας μονάδας τελικής παραγωγής δεν εξασφαλίζει αυτομάτως ανεξάρτητη εφοδιαστική αλυσίδα.
Χρειάζεται επίσης να ξεχωρίζουμε πού βρίσκεται ένα εργοστάσιο από το πού εδρεύει ο ιδιοκτήτης του. Στην ευρωπαϊκή αγορά ηλεκτρικών αυτοκινήτων, οι κινεζικοί παραγωγοί μπαταριών ξεπέρασαν το μισό της αγοράς το 2025, συνδυάζοντας εισαγωγές και τοπική παραγωγή. IEA, Electric vehicle batteries.
Για μια αυτοκινητοβιομηχανία, αυτή η διάκριση είναι πρακτική. Μπορεί να συναρμολογεί ένα όχημα κοντά στους πελάτες της, αλλά να χρειάζεται εξειδικευμένα υλικά από προμηθευτές χιλιάδες χιλιόμετρα μακριά. Η πραγματική ανθεκτικότητα εξαρτάται από το πόσο εύκολα αντικαθίσταται κάθε κρίσιμο εξάρτημα, σε ποιο κόστος και μέσα σε πόσο χρόνο.
Γι’ αυτό οι ανακοινώσεις νέων εργοστασίων χρειάζονται δεύτερη ανάγνωση. Η τοποθεσία της επένδυσης είναι η αρχή της ιστορίας· η προέλευση των υλικών και η τεχνογνωσία παραγωγής καθορίζουν μεγάλο μέρος της συνέχειας.
Τα φωτοβολταϊκά αποκαλύπτουν το βάθος της συγκέντρωσης
Στην έκθεση Energy Technology Perspectives 2026, ο IEA υπολογίζει ότι η Κίνα συγκεντρώνει περίπου το 85% της παραγωγικής δυναμικότητας της εφοδιαστικής αλυσίδας φωτοβολταϊκών. Στα wafers, τις λεπτές φέτες ημιαγωγού που χρησιμοποιούνται για την κατασκευή κυψελών, το ποσοστό φτάνει περίπου στο 95%.
Οι αριθμοί αφορούν παραγωγική δυναμικότητα, όχι εγκατεστημένα φωτοβολταϊκά ούτε παραγωγή ηλεκτρισμού. Δείχνουν, όμως, γιατί η διαφοροποίηση των προμηθευτών δεν ολοκληρώνεται με τη μεταφορά της συναρμολόγησης των πάνελ σε άλλη χώρα.
Ο ίδιος οργανισμός επισημαίνει ότι το κινεζικό πλεονέκτημα κόστους προκύπτει από συνδυασμό παραγόντων: ενέργεια, εργασία, οικονομίες κλίμακας και αποδοτικότητα παραγωγής. Δεν υπάρχει μία εξήγηση που να καλύπτει κάθε τεχνολογία. IEA, Supply chain risks and industrial competitiveness.
Από αυτά προκύπτει ένα δύσκολο δίλημμα πολιτικής. Οι προσιτές εισαγωγές μπορούν να διευκολύνουν την ενεργειακή μετάβαση. Η υπερβολική εξάρτηση από λίγες πηγές προμήθειας, ωστόσο, περιορίζει τις επιλογές όταν εμφανιστεί μια διακοπή. Το ζητούμενο είναι πόση διαφοροποίηση χρειάζεται και ποιος θα πληρώσει το πρόσθετο κόστος της.
Η αυτοματοποίηση αλλάζει την εικόνα του κινεζικού εργοστασίου
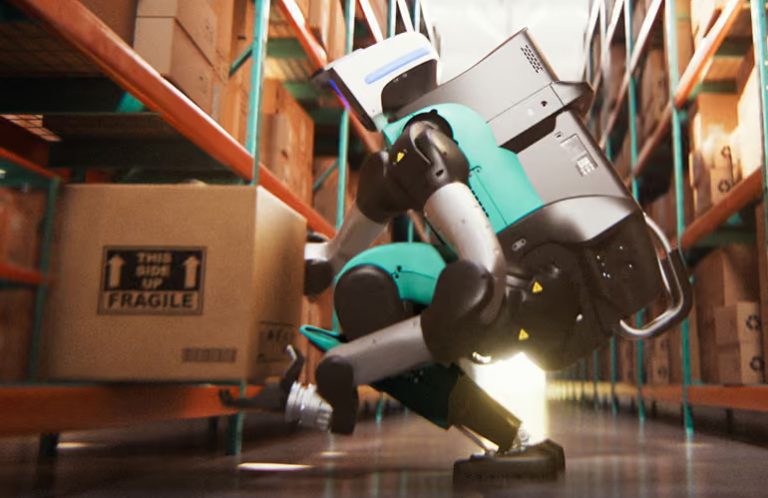
Η Κίνα δεν επεκτείνει μόνο την παραγωγή τεχνολογικού εξοπλισμού. Αυτοματοποιεί και την ίδια τη βιομηχανία της.
Σύμφωνα με τη Διεθνή Ομοσπονδία Ρομποτικής, το 2025 εγκαταστάθηκαν στην Κίνα 354.000 βιομηχανικά ρομπότ, περίπου το 59% των νέων εγκαταστάσεων παγκοσμίως. Στις ΗΠΑ εγκαταστάθηκαν σχεδόν 38.500, με τη χώρα να καταλαμβάνει τη δεύτερη θέση. Τα στοιχεία δημοσιεύθηκαν στις 24 Σεπτεμβρίου 2026.
Οι κινεζικοί κατασκευαστές κάλυψαν το 55% των εγκαταστάσεων στην εγχώρια αγορά τους. Συνεπώς, η εικόνα περιλαμβάνει τόσο μεγάλη ζήτηση για αυτοματισμό όσο και σημαντική παρουσία εγχώριων προμηθευτών. IFR, World Robotics 2026.
Χρειάζεται, πάντως, προσοχή στη σύγκριση. Ο απόλυτος αριθμός εγκαταστάσεων δεν μετρά την παραγωγικότητα κάθε εργαζομένου ούτε αποδεικνύει υπεροχή σε όλα τα είδη ρομπότ. Επηρεάζεται και από το μέγεθος της μεταποίησης.
Δείχνει όμως την κλίμακα εφαρμογής. Ένας ρομποτικός βραχίονας που λειτουργεί καθημερινά σε μια μονάδα παραγωγής αποτελεί διαφορετικό τεκμήριο τεχνολογικής αξιοποίησης από ένα εντυπωσιακό πρωτότυπο σε έκθεση. Και τα δύο έχουν αξία, αλλά απαντούν σε διαφορετικές ερωτήσεις.
Τι σημαίνει η κινεζική πρωτιά στην έρευνα
Το Rest of World αναφέρεται στην έκδοση του Δεκεμβρίου 2025 του Critical Technology Tracker του Australian Strategic Policy Institute. Υπάρχει όμως νεότερη ενημέρωση, της 31ης Μαρτίου 2026.
Σε αυτήν, η Κίνα προηγείται σε 69 από τα 74 εξεταζόμενα τεχνολογικά πεδία, με βάση τις δημοσιεύσεις υψηλής απήχησης της περιόδου 2021–2025. Ο δείκτης εξετάζει το 10% των εργασιών με τις περισσότερες επιστημονικές αναφορές σε κάθε πεδίο. ASPI, ενημέρωση 2026.
Αυτό δεν μεταφράζεται σε «η Κίνα έχει τα καλύτερα προϊόντα σε 69 τεχνολογίες». Το ίδιο το ASPI διευκρινίζει ότι αποτυπώνει την ένταση της ερευνητικής δραστηριότητας και όχι το σημερινό επίπεδο εμπορικής εφαρμογής.
Μια δημοσίευση μπορεί να ανοίξει έναν πολλά υποσχόμενο δρόμο χωρίς να οδηγήσει σε οικονομικά βιώσιμη παραγωγή. Για να συμβεί αυτό, χρειάζονται δοκιμές, αξιόπιστες διαδικασίες, πελάτες και κεφάλαια. Αντίστροφα, σημαντική βιομηχανική τεχνογνωσία μπορεί να παραμένει μέσα σε εταιρείες και να μη δημοσιεύεται.
Ο δείκτης είναι χρήσιμος ως ένδειξη του πού συσσωρεύεται επιστημονική ικανότητα. Χάνει την ακρίβειά του όταν χρησιμοποιείται ως συνολικός πίνακας κατάταξης της τεχνολογικής ισχύος.
Οι ΗΠΑ διατηρούν σημαντικά πλεονεκτήματα στην AI
Η διεύρυνση της κινεζικής παρουσίας δεν σημαίνει ότι η αμερικανική τεχνολογική βάση έχει πάψει να υπερέχει σε κρίσιμους τομείς.
Το AI Index 2026 του Stanford καταγράφει ιδιωτικές επενδύσεις στην τεχνητή νοημοσύνη ύψους 285,9 δισ. δολαρίων στις ΗΠΑ το 2025, έναντι 12,4 δισ. στην Κίνα. Η έκθεση τονίζει ότι η σύγκριση ιδιωτικών κεφαλαίων πιθανότατα υποτιμά τη συνολική κινεζική χρηματοδότηση, λόγω της κρατικής συμμετοχής.
Παράλληλα, διαπιστώνει μεγάλη σύγκλιση στις επιδόσεις των μοντέλων. Οι ΗΠΑ εξακολουθούν να παράγουν περισσότερα μοντέλα κορυφαίου επιπέδου, ενώ η Κίνα εμφανίζει ισχυρή παρουσία στις δημοσιεύσεις και στις επιστημονικές αναφορές. Stanford HAI, AI Index 2026.
Οι δύο παρατηρήσεις μπορούν να ισχύουν ταυτόχρονα. Η χρηματοδότηση, η ερευνητική παραγωγή και η επίδοση ενός εμπορικού συστήματος είναι διαφορετικές διαστάσεις. Η προσπάθεια να συμπυκνωθούν σε έναν μοναδικό «νικητή» κρύβει περισσότερα από όσα εξηγεί.
Η Ευρώπη χρειάζεται να κοιτάξει πίσω από την ετικέτα
Για την Ευρώπη, και κατ’ επέκταση για την Ελλάδα, ο ανταγωνισμός αυτός γίνεται ορατός στις αποφάσεις αγοράς: ποια μπαταρία θα χρησιμοποιηθεί σε ένα έργο αποθήκευσης, ποιος θα συντηρεί έναν αυτοματισμό και πόσο εύκολα μπορεί να αλλάξει ένας προμηθευτής.
Η χώρα συναρμολόγησης είναι μία πληροφορία. Η πρόσβαση σε ανταλλακτικά, οι ενημερώσεις λογισμικού, η συμβατότητα και η δυνατότητα επισκευής είναι εξίσου χρήσιμες για μια επένδυση που πρέπει να λειτουργεί επί χρόνια.
Το ουσιαστικό συμπέρασμα από τα διαθέσιμα στοιχεία είναι ότι ο ανταγωνισμός έχει πολλά επίπεδα. Η τεχνητή νοημοσύνη μπορεί να βελτιώσει τον σχεδιασμό ενός προϊόντος. Για να φτάσει όμως αυτό το προϊόν στην αγορά, χρειάζονται υλικά, ενέργεια, μηχανήματα και οργανωμένη παραγωγή.
Εκεί θα κριθεί μεγάλο μέρος της επόμενης τεχνολογικής περιόδου: στο ποιος μπορεί να μετατρέπει μια καλή ιδέα σε αξιόπιστο προϊόν, σε μεγάλη κλίμακα και με κόστος που επιτρέπει την ευρεία χρήση του.
Πηγές
- Rest of World — Not just AI. China is building technologies that challenge U.S. dominance, 6 Οκτωβρίου 2026.
- IEA — Global EV Outlook 2026: Electric vehicle batteries.
- IEA — Energy Technology Perspectives 2026: Supply chain risks and industrial competitiveness.
- International Federation of Robotics — Five Million Robots now Operate in Factories Globally, 24 Σεπτεμβρίου 2026.
- ASPI — Critical Technology Tracker: In ever more technologies, China is moving towards monopoly, 31 Μαρτίου 2026.
- Stanford HAI — The 2026 AI Index Report.